Лекция
Это продолжение увлекательной статьи про бюджетирование.
...
поломки (потери в денежном выражении будут равны утраченному маржинальном дохода (МД) от реализации продукции, которую можно было бы изготовить на этом оборудовании):
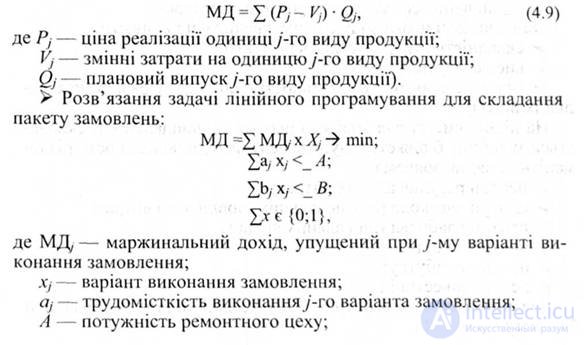
bj - затраты на выполнение j-гo варианта заказа (с калькуляций)
В - максимально возможная величина затрат на ремонт.
хи может принимать два значения: 0- если данный вариант исполнения заказов не включен в перечень заказов; 1 - если вариант включен в перечень.
Чтобы исключить возможность включения в перечень заказов сразу некоторых вариантов исполнения одного и того же заказа, вводятся вспомогательные ограничения:
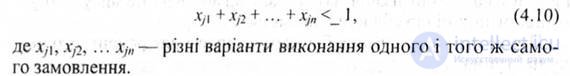
> Утверждение руководством предприятия сформированного пакета заказов (пакет заказов является обязательным для исполнения).
> Формирование резерва на аварийные ремонтные работы более бюджет "с нуля" (этот резерв рассчитывают на основе данных предыдущих периодов).
Бюджетирование "с нуля" имеет определенные преимущества и недостатки. Основными преимуществами бюджетирования "с нуля" являются:
> Ориентация на достижение глобальной цели предприятия;
> Четко определенные цели;
> Возможность выбора приоритетных направлений деятельности;
> Больше информации о входе и выходе (бюджет становится более рациональным)
> Повышение эффективности распределения ресурсов.
К недостаткам этого вида бюджетирования следует отнести:
> Сложность и трудоемкость разработки;
> Высокая стоимость разработки;
> Сложность измерения эффективности (особенно в случае нематериальных выгод).
На предприятии для каждого центра ответственности составляется отдельный бюджет. Существуют центры ответственности различных видов, в частности:
> Центры регулировочных расходов;
> Центры частично регулировочных (произвольных) затрат; > Центры слабо регулировочных расходов;
> Центры дохода;
> Центры прибыли; > Центры инвестиций;
Для каждого из них нужен особый подход к разработке бюджета (табл. 4.1).

Система бюджетирования охватывает предприятия как производственные подразделения, так и функциональные службы (отделы) и обслуживающие подразделения.
Бюджетирования затрат структурных подразделений целесообразно в определенных пределах. Так, для производственных подразделений основного производства, деятельность которых зависит от объема производства и реализации продукции (работ, услуг) предприятия, есть смысл устанавливать бюджеты затрат на выполнение отдельных договоров (проектов). Утверждение общего бюджета затрат таким подразделениям оправдывает себя при стабильных условиях производства, которые на практике наблюдаются достаточно редко. В условиях нестабильности объемов производства и реализации продукции производственным подразделениям основного производства лучше всего устанавливать расчетный норматив затрат на единицу объема производства продукции (работ, услуг). Можно нормировать как общий объем затрат на единицу продукции, так и затраты на использование отдельных видов ресурсов (на зарплату, на энергоресурсы и т.д.).
Деятельность производственных подразделений вспомогательного производства носит более сложный и противоречивый характер, чем функционирования подразделений основного производства. Перед бюджетированием затрат на их деятельность необходимо определить состав этой деятельности. Например, ремонтно-механический цех может производить запчасти для ремонта собственного оборудования, специальной оснастки и специальный инструмент для цехов основного производства (при отсутствии инструментального цеха), осуществлять капитальный ремонт и модернизацию оборудования, привлекаться к изготовлению продукции цехов основного производства, предоставлять услуги промышленного характера в процессе ведения капитального строительства хозяйственным способом, выполнять отдельные заказы для работников предприятия. Понятно, что при такой сложной по составу деятельности установление общего бюджета затрат цеха практически невозможно. Целесообразно в таких условиях рассчитывать затраты по каждому виду деятельности на основе определения норматива затрат на выполнение отдельных работ (заказов). Аналогичные трудности возникают при бюджетировании затрат ремонтно-строительного, транспортного и других цехов вспомогательного производства.
Наиболее оправдано бюджетирования затрат подразделений функционального управления, как в целом на предприятии, так и в его производственных цехах.
С целью повышения эффективности хозяйствования необходимо создать на предприятии сквозную систему из функциональных бюджетов:
> Фонда оплаты труда;
> Материальных затрат;
> Потребления энергии; > Амортизации;
> Других расходов.
Большинство организаций имеют стандарты по составлению бюджета, которые содержат инструкции и схемы организационных потоков. Следует отметить, что различия в деталях при составлении бюджетов организаций, однако для производственных компаний бюджет имеет 9 шагов (этапов). Ими являются:
• Шаг 1. Бюджет продаж или выручки. Прогнозируемый объем продаж, как правило, является отправным моментом бюджетирования.
Шаг 2. Бюджет производства. Производственная программа зависит от планового объема реализации и от величины запасов.
Шаг 3. Бюджет основных материалов. Производственная программа является основной для расчета потребности материалов в количественном и стоимостном измерениях. Как и при планировании объема производства, потребность основных материалов зависит от бюджетных потребностей и уровня запасов:
Количество приобретение = Производственные потребности + Заданные остатки на конец периода - остатки на начало периода.
Шаг 4. Трудовой бюджет. Эти затраты зависят от вида продукции, расценки.
Шаг 5. Бюджет производственных накладных расходов. Сумма затрат зависит от их состава и поведения в отношении объема производства. Данный бюджет иначе называют еще бюджетом накладных расходов.
Шаг 6. Бюджет запасов на конец периода. Данный шаг показывает расчет конечных запасов. Эта информация нужна не только для производственного бюджета и бюджета материального снабжения, но и для отчета о прибылях и убытках и баланса.
Шаг 7. Бюджет производственной себестоимости. Здесь используется информация, которая была собрана в шагах 3-6.
Шаг 8. Бюджет коммерческих и административных расходов. Некоторые Из таких затрат, например, комиссионные, зависят от объема продаж. Другие расходы берутся общей суммой.
Шаг 9. Бюджет прибыли. Он составляется на основе данных шагов 1,7,8. В случае, когда требуется детализация бюджета прибыли, то необходимо подготовить несколько дополнительных расчетов.
Все шаги бюджетирования зависят от того, как будет осуществлено прогнозирование объема продаж (Шаг И). Данный бюджет лежит в основе количественного обоснования бизнес - плана. Проектирование продаж осуществляется после анализа и обсуждения таких факторов, как: объем продаж предыдущего периода (1); экономические и производственные условия (2) зависимость продаж от валового национального продукта, уровня личных доходов, занятости, цен и др. (3) относительная прибыльность продукции (4); исследования рынка (5); ценовая политика (6) реклама (7); качество продукции (8); конкуренция (9); сезонные колебания (10); производственные мощности (11) долгосрочные тенденции продаж для различных товаров (12).
Эффективность прогноза повышается при использовании различных методов. Как правило, используется комбинация трех методов, а именно: функционального, статистических (в частности коммерческого анализа) и группового принятия решений.
Бюджеты составляются как для всего предприятия, так и для его отдельных подразделений.
Важное значение имеет не только сам бюджет, а контроль за его (их) исполнением. Такой контроль осуществляется путем сравнения фактических показателей с данными бюджетов. Следствием такого сравнения (сопоставления) является отклонение в виде экономии или перерасходе
Остановимся подробнее по сравнению с материалом, который был освещен нами в предыдущем вопросе, по методике составления оперативного бюджета.
С целью лучшего усвоения материала воспользуемся следующим примером.
Пример. Компания "Альфа" использует специальный металлический сплав для производства отдельных частей строительной техники. Управленцы готовятся к разработке (сборки) сводного (основного) бюджета на следующий год. В совершенстве изучаются все существенные факторы, будущие ожидаемые расходы.
Для металлического пруда используются следующие основные материалы: материал 111 и материал 112 ценой за 1 кг соответственно 1,20 $ и 2,60 $. Трудовые затраты составляют (основная заработная плата) 2,05 долларов за
1:00. База распределения общепроизводственных расходов - отработанное время.
На единицу готовой продукции (изделие А и изделие В) информация о затратах представлена в табл. 4.2.
Таблица 4.2
Исходные данные для составления ОПЕРАТИВНОГО БЮДЖЕТА КОМПАНИИ "АЛЬФА" НА 200_ ГОД
|
виды затрат |
изделие А |
изделие В |
|
материал 111 |
12 кг |
12 кг |
|
материал 112 |
6 кг |
8 кг |
|
затраты труда |
14 ч |
20 ч |
Дополнительная информация для составления оперативного бюджета на следующий год приведена в табл. 4.3.
Таблица 4.3
ДОПОЛНИТЕЛЬНЫЕ исходные данные для составления ОПЕРАТИВНОГО БЮДЖЕТА КОМПАНИИ "АЛЬФА" НА 200_ ГОД
|
показатели |
готовая продукция |
сумма |
|
|
А |
В |
||
|
Предполагаемый объем продаж, ед. |
5000 |
1000 |
- |
|
Цена единицы продукции, долл |
105,40 |
164,00 |
- |
|
Запасы на конец периода, кг |
1100 |
50 |
- |
|
Запасы на начало периода, кг |
100 |
50 |
- |
|
Запасы на начало периода, долл |
8670 |
5810 |
14480 1 |
|
Основные материалы |
|||
|
111 |
112 |
||
|
Запасы на начало периода, кг |
5000 |
5000 |
|
|
Запасы на конец периода, кг |
6000 |
1000 |
|
Для упрощения допускаем отсутствие незавершенного производства.
С целью достижения ожидаемого объема продаж следует провести следующие расходы (см. Табл. 4.4).
Таблица 4.4
ПЕРЕЧЕНЬ общепроизводственных, КОММЕРЧЕСКИХ И АДМИНИСТРАТИВНЫХ РАСХОДОВ НА 200_ ГОД КОМПАНИИ "АЛЬФА"
|
Вилы затрат |
Сумма, долл |
|
Общепроизводственные расходы: |
|
|
- вспомогательные материалы |
З0 000 |
|
- косвенная зарплата |
70000 |
|
- прочие расходы (доплата) |
25000 |
|
- энергия (переменная часть) |
8000 |
|
- обслуживание (переменная часть) |
20000 |
|
- амортизация |
25000 |
|
- налог на собственность |
4000 |
|
- страхование собственности (имущества) |
500 |
|
- Супервайзор (базовое звено управления) |
20000 |
|
- энергия (постоянная часть) |
1000 |
|
- обслуживание (постоянная часть) |
4500 |
|
всего |
208000 |
|
Коммерческие и административные расходы: |
|
|
- комиссионные |
20000 |
|
- реклама |
3000 |
|
- зарплата торговым работникам |
10000 |
|
- транспортные расходы |
5000 |
|
- зарплата служащим |
10000 |
|
- вспомогательные материалы |
1000 |
|
- административные расходы |
21000 |
|
- ДРУГИЕ |
5000 |
|
всего |
75000 |
На основе этих данных необходимо составить административный бюджет на следующий год, который включает в себя следующие элементы:
> Бюджет продаж;
> Бюджет производства в натуральных единицах; > Бюджет основных материалов;
> Бюджет рабочего времени;
> Смета производственных накладных расходов;
> Бюджет запасов на конец периода; > Бюджет производственной себестоимости;
> Смета коммерческих и административных расходов. Используя вышеприведенную методику и данные условного примера, приступаем к сборке оперативного бюджета:
Шаг 1. Бюджет продаж или выручки (табл. 4.5).
Таблица 4.5
БЮДЖЕТ ПРОДАЖ НА 200_ ГОД
|
шаг 1 |
Количество ед. |
Цена, долл |
Сумма продаж, долл |
|
Продукт (Изделие) А |
5000 |
105,40 |
527000 |
|
Продукт (Изделие) В |
1000 |
164,00 |
164000 |
|
всего |
- |
- |
691000 |
Предсказания объема продаж, как правило, является отправным моментом бюджетирования. Это объясняется тем, что производственная про-, г и запасы зависит от объема продаж.
Сумма в 691 000 долл используется в дальнейшем для разработки бюджета прибыли. Бюджет продаж часто является результатом сбора информации. Объем продаж может ограничиваться имеющейся производственной мощностью. В таком случае производственная, мощность является отправным моментом бюджетирования.
Шаг 2. Бюджет производства (табл. 4.6). Производственная программа зависит от планового объема реализации и от величины запасов.
Таблица 4.6
БЮДЖЕТ ПРОИЗВОДСТВА В единицы на 200_ ГОД
|
шаг 2 |
Продукция |
|
|
А В |
||
|
Плановый объем продаж (Шаг 1) |
5000 |
1000 |
|
Заданные остатки на конец периода |
1100 |
50 |
|
Общая потребность |
6100 |
1050 |
|
Минус остаток на начало периода |
100 |
50 |
|
производственная программа |
6000 |
1000 |
Шаг 3. Бюджет основных материалов (табл. 4.7; 4.8).
Производственная программа является основой для расчета потребности материалов в единицах (натуральном выражении) и в долларах (стоимостном выражении).
Таблица 4.7
БЮДЖЕТ главных МАТЕРИАЛОВ (производственные нужды) НА 200_ ГОД
|
шаг ПО |
_ Материалы |
сумма |
|
|
III |
112 |
||
|
Изделие А (6000 ед.) 12 кг и 6 кг |
72000 |
36000 |
- |
|
Изделие Б (1000 ед.) 12 кг и 8 кг |
12000 |
8000 |
- |
|
Общая потребность в основных материалах, кг |
84000 |
44000 |
- |
|
Цена за 1 кг, долл |
1,20 |
2,60 |
|
|
Общая сумма, долл |
100800 |
114400 |
215200 |
Как и при планировании объема производства, потребность в основных материалах зависит от бюджетных (плановых) потребностей и уровня (величины) запасов:
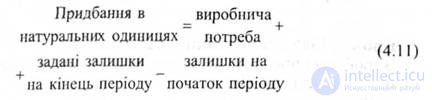
Таблица 4.8
БЮДЖЕТ главных МАТЕРИАЛОВ (ПРИОБРЕТЕНИЕ) НА 200 ГОД
|
Шаг 3 Б |
материалы |
сумма |
|
|
111 |
112 |
||
|
Производственная необходимость (Шаг 3 А) в кг |
84000 |
44000 |
- |
|
Запланированные остатки на конец периода, кг |
6000 |
1000 |
- |
|
Общая потребность |
90000 |
45000 |
- |
|
Общая потребность минус остатки материалов на начало периода, кг |
5000 |
5000 |
- |
|
Необходимо приобрести, кг |
85000 |
40000 |
- |
|
Цена за 1 кг, долл. |
1,20 |
2,60 |
- |
|
Затраты на приобретение, долл |
102000 |
104000 |
206000 |
Шаг 4. Трудовой бюджет (бюджет труда и зарплаты, бюджет рабочего времени) (табл. 4.9).
Эти затраты зависят от вида продукции, расценки.
Таблица 4.9
ТРУДОВОЙ БЮДЖЕТ НА 200_ ГОД
|
шаг 4 |
количество единиц |
Затраты времени на один., Ч |
всего часов |
Трудовые затраты (2,05 долл за год) |
|
изделие А |
6000 |
14 |
84000 |
172200 |
|
изделие В |
1000 |
20 |
20000 |
41000 |
|
всего |
- |
- |
104000 |
213200 |
Шаг 5. Бюджет производственных накладных расходов (табл. 4.10).
Сумма затрат зависит от их состава и поведения в отношении объема производства.
Таблица 4.10
БЮДЖЕТ ПРОИЗВОДСТВЕННЫХ накладных расходов на 200_ ГОД
|
шаг 5 |
Смета затрат на 104000 иудин, долл |
|
вспомогательные материалы |
30000 |
|
Косвенные затраты труда |
70000 |
|
доплата |
25000 |
|
Энергия (переменная часть) |
8000 |
|
Обслуживание (переменная часть) |
20000 |
|
Сумма переменных накладных расходов |
153000 |
|
амортизация |
25000 |
|
Налог на собственность (имущество) |
4000 |
|
Страхование собственности (имущества) |
4500 |
|
Энергия (постоянная часть) |
500 |
|
Обслуживание (постоянная часть) |
1000 |
|
Супервайзор (базовое звено управления) |
20000 |
|
Сумма постоянных накладных расходов |
55000 |
|
Всего накладных расходов |
208000 |
(208000 игры / 104000 ч = 2 долл в год.)
Шаг 6. Бюджет запасов на конец периода (табл. 4.11).
Эта информация требуется (необходимо) не только для производственного бюджета и бюджета материального снабжения, но и для отчета о прибылях и убытках и баланса.
Таблица 4.11
БЮДЖЕТ ЗАПАСОВ НА 200_ ГОД
|
шаг 6 |
Количество, кг |
Цена за I кг, долл |
Сумма, долл |
|
Основные материалы 111 112 |
6000 (шаг 3 Б) 1000 (шаг С Б) |
1,20 2,60 |
7200 2600 |
|
Готовая продукция * Изделие А изделие В |
1100 (шаг 2) 50 (шаг 2) |
86,70 116,20 |
95 370 5810 |
|
всего |
110980 |
Таблица 4.12
РАСЧЕТ ЗАТРАТ на единицу готовой продукции (ИЗДЕЛИЙ А И В)
|
Название |
Затраты на I кг или 1 ч работы |
изделие А |
изделие В |
||
|
количество |
сумма |
количество |
сумма |
||
|
Материал 11 й |
1,20 |
12 |
14,40 |
12 |
14,40 |
|
материал 112 |
2,60 |
6 |
15,60 |
8 |
20,80 |
|
Основная зарплата |
2,05 |
14 |
28,70 |
20 |
41,00 |
|
общепроизводственные расходы |
2,00 |
14 |
28,00 |
20 |
40.00 |
|
всего |
- |
- |
86,70 |
- |
116,20 |
Шаг 7. Бюджет производственной себестоимости (табл. 4.13).
Для составления данного бюджета используется информация, которая была предварительно собранная в шагах 3,4,5 и 6.
Таблица 4.13
БЮДЖЕТ ПРОИЗВОДСТВЕННОЙ СЕБЕСТОИМОСТИ НА 200_ ГОД
|
шаг 7 |
По данным шагов |
сумма, долл |
|
Остаток готовой продукции на начало периода |
14480 |
|
|
Основные материалы |
3 |
215200 |
|
Основная зарплата производственных рабочих |
4 |
213200 |
|
общепроизводственные расходы |
5 |
208000 |
|
производственная себестоимость |
636400 |
|
|
Затраты на продукцию, которая готова к реализации |
650880 |
|
|
Остаток готовой продукции на конец периода |
6 |
101180 |
|
Себестоимость реализованной продукции |
549700 |
Шаг 8. Бюджет коммерческих и административных расходов (табл. 4.14).
Некоторые из таких затрат, например, комиссионные зависят от объема продаж. Другие затраты берутся общей суммой.
Таблица 4.14
БЮДЖЕТ КОММЕРЧЕСКИХ И АДМИНИСТРАТИВНЫХ РАСХОДОВ НА 200_ ГОД
|
шаг 8 |
Сумма, долл |
|
комиссионные |
20000 |
|
Расходы на рекламу |
3000 |
|
Зарплата торговым агентам |
10000 |
|
транспортные расходы |
5000 |
|
Общие коммерческие расходы |
38000 |
|
Зарплата служащим |
10000 |
|
вспомогательные материалы |
1000 |
|
Зарплата работникам администрации " |
21000 |
|
Прочие расходы |
5000 |
|
Общие административные расходы |
37000 |
|
Общие коммерческие и административные расходы |
75000 |
Шаг 9. Бюджет прибыли (табл. 4.15).
Для составления проектного расчета о прибылях и убытках информация содержится в шагах J, 7, 8. С целью получения более детального бюджета необходимо приготовить несколько дополнительных расчетов.
Таблица 4.15
БЮДЖЕТ ПРИБЫЛИ НА 200 ГОД
|
шаг 9 |
По данным шагов |
Сумма, долл |
|
выручка |
1 |
691000 |
|
Себестоимость реализованной продукции |
7 |
549700 |
|
Валовая прибыль (gross margin) |
141300 |
|
|
Коммерческие и административные расходы |
8 |
75000 |
|
Операционная прибыль |
66300 |
Основой бюджетирования, как было отмечено выше, является прогнозирование продаж, от объема которых зависит от поставок и производство. Термин "прогнозирования продаж" иногда отличается от термина "планирование (бюджетирование) продаж". Прогнозирование - это оценка, предсказания, которое станет или не станет бюджетом продаж. Прогноз превращается в бюджет в том случае, когда управление допускает его как реальность.
Прогноз часто приводит к согласованию управленческих планов так, что конечный бюджет существенно отличается от первоначального прогноза. Вице-президент по маркетингу часто несет персональную ответственность за подготовку бюджета продаж, лежащая в основе количественного обслуживания бизнес - плана.
Проектирование продаж осуществляется после анализа и обсуждения таких факторов, как: (1) объем продаж прошлого (предыдущего) периода; (2) экономические и природные условия; (3) зависимость продаж от валового национального продукта, уровня личных доходов, занятости, цен и др .; (4) относительная прибыльность продукции; (5) исследования рынка; (6) ценовая политика; (7) реклама; (8) качество продукции; (9) конкуренция; (10) сезонные колебания; (11) производственные мощности; (12) долгосрочные тенденции продаж для различных товаров.
Эффективность прогнозирования повышается при использовании различных методов, при этом каждый прогноз проверяет другие. Как правило, используется комбинация ниже охарактеризованных трех методов.
Функциональный метод (sales staff). Как и в случае с любыми бюджетами, все ответственные за данный участок должны играть активную роль. Информация о прогнозов должна поступать от работников и руководителей отделов к вице-президенту по маркетингу. Главная ценность в том, что решение является коллективным.
Статистические методы .. Широкое распространение имеют трендовый метод, корреляционный анализ и другие. Корреляция между объемом продаж и экономическими индикаторами (уровень национального и индивидуального дохода, занятости и т. П.) Увеличивает надежность прогнозов, особенно если колебания определенных индикаторов предшествуют колебаниям объема реализации компании. Однако, подавать большие надежды на статистические доказательства опасно, поскольку стоимости, изменяются в статистических данных, могут полностью нарушить прогноз.
Групповое принятие решений. Руководство компании, включая начальников проектно-договорных отделов, материально-технического снабжения, финансовых отделов, могут приложить свои знания и опыт в проектировании продаж на основе группового обсуждения. Это - быстрый метод без сложных статистических вычислений, однако он распыляет ответственность за результаты (последствия) прогноза.
Стандарты или стандартные затраты (standard cost) - это проектные затраты на единицу продукции. их использование помогает составить бюджет, оценить выполнение, подсчитать себестоимость, уменьшить бухгалтерские расходы. Между стандартами и бюджетным расходования на единицу нет принципиальной разницы в случае реальности стандартов. Термин "стандартные затраты", как правило, относится к себестоимости законченного единицы продукции, а "бюджетные затраты" - к общей сумме. Стандарты в подавляющем большинстве случаев разрабатываются для основных затрат (таких как основные материалы и прямые затраты труда). Пример стандартных затрат на единицу продукции представим в табл. 4.16.
Таблица 4.16.
Стандартные затраты на единицу продукции
|
№ п / п |
Название |
количество |
Цена за единицу, $ |
сумма |
|
1 |
прямые материалы |
4 ед. |
2,20 |
8,80 |
|
2 |
прямая зарплата |
1/4 ч |
6,40 |
1,60 |
|
3 |
Производственные накладные расходы: - переменные - постоянные (14000 $ на объем 8000 ед.) |
1/4 ч |
5,60 |
1,40 1,75 |
|
Стандартная себестоимость единицы продукции |
13,55 |
Разработка стандартов и бюджетов на начальной стадии входит в обязанности персонала, который непосредственно связан с производством продукции. Линейный менеджер-это тот человек, который осуществляет стыковку (сочетание) действительности стандартам и бюджетами.
Стандарты за рубежом в большинстве стран делятся на два вида: совершенные и реальные (текущие). К совершенных стандартов относятся идеальные, теоретические, максимально эффективны. Все они отражают абсолютно минимальные затраты на лучших условиях, лишь возможные (при этом исключается возможность брака, потерь и т.д.). Так, идеальные стандарты рассчитаны на идеальные условия производства. Они носят теоретическую направленность и рассчитаны на максимальную эффективность. В связи с этим совершенные стандарты можно считать идеальными, теоретическими и максимально эффективными.
Совершенные, идеальные, максимально эффективные или теоретические стандарты характерны только для фабрики грез, работающий в мыслях инженеров. Этими стандартами пользуются там, где они могут играть психологическую роль в достижении цели.
На практике в основном применяются более приближены к реалиям жизни стандарты. Реальные к выполнению стандарты - - это стандарты, которые могут быть достигнуты при эффективных производственных условиях. Это трудно, но возможно. Реальные к выполнению стандарты меньше идеальных, поскольку в них предусматриваются нормы естественной убыли, поломки оборудования, простой. Реальные стандарты несколько завышают, чтобы персонал видел, к чему стремится. Иными словами, большие перерасходы более приемлемы, чем экономия.
Реальные стандарты широко распространены, так как они могут обслуживать
продолжение следует...
Часть 1 Тема 17. Бюджетирование и контроллинг
Часть 2 ЦЕЛЕСООБРАЗНОСТЬ И НЕОБХОДИМОСТЬ ПРИМЕНЕНИЯ КОНТРОЛЛИНГА В ДЕЯТЕЛЬНОСТИ ОТЕЧЕСТВЕННЫХ ПРЕДПРИЯТИЙ и
Часть 3 БЮДЖЕТИРОВАНИЕ КАК ИНСТРУМЕНТ ОПЕРАТИВНОГО КОНТРОЛЛИНГА, ЕГО ПРЕИМУЩЕСТВА И НЕДОСТАТКИ -
Часть 4 Методика составления бюджетов - Тема 17. Бюджетирование и контроллинг
Часть 5 Влияние факторов на отклонение стандартных расходов - Тема 17. Бюджетирование
Надеюсь, эта статья про бюджетирование, была вам полезна, счастья и удачи в ваших начинаниях! Надеюсь, что теперь ты понял что такое бюджетирование, контроллинг и для чего все это нужно, а если не понял, или есть замечания, то не стесняйся, пиши или спрашивай в комментариях, с удовольствием отвечу. Для того чтобы глубже понять настоятельно рекомендую изучить всю информацию из категории Экономика и бизнес

Комментарии